
Як обікрасти ваш «електронний гаманець»: основні способи шахрайства з банківськими картками
Матеріал 2008 року.
Пластикові банківські картки міцно увійшли в наше життя. Ними зручно розплачуватися, не носячи з собою купу грошей. Але якщо ви вважаєте, що картки - ідеально безпечний спосіб зберігати заощадження, то, на жаль, помиляєтеся. Розповімо про основні схеми обману, за якими шахраї можуть отримати доступ до рахунку вашої картки.
Щоб розібратися в сучасних карткових махінаціях, ми зателефонували в один із великих банків столиці.
- Шахраї зазвичай активізуються до свят, тому напередодні Нового року потрібно бути дуже уважним! - заявив представник банку. - По-перше, за жодних обставин нікому не казати свій пін-код. По-друге, якщо ви загубили картку, негайно телефонуйте в банк, щоб її заблокувати. Банк не несе відповідальності за ті операції, які здійснювали шахраї до моменту, поки картку не було заблоковано.
Отже, які ж схеми махінацій у ходу в шахраїв?
«Розводка» перша: по телефону
Один з моїх знайомих мало не потрапив на цю вудку, надто ретельно було сплановано й розіграно виставу. А починається все з того, що вам надсилають sms приблизно такого змісту: «Банк такий-то ухвалив позитивне рішення про видачу вам кредиту». Оскільки жодного кредиту мій знайомий і в гадці не оформлював, він подумав, що в банку помилилися номером, а про sms забув. Але тижнів через два пролунав уже дзвінок на мобільний телефон: «Говорить автоматична інформаційна служба банку такого-то. Нагадуємо вам про необхідність погасити взятий вами кредит. Щоб прослухати повідомлення, ще раз натисніть «1». Щоб з’єднатися з оператором, натисніть «2»…» Звісно, мій знайомий згадав про sms і, киплячи від гніву, натиснув кнопку «2». На тому кінці дроту відповів «оператор». Він попросив назвати ПІБ і дату народження. А далі діалог був приблизно таким.
- За нашими даними, ви взяли в нас кредит такого-то числа на суму 100 тисяч рублів.
- З глузду з’їхали? Нічого я не брав!
- Кредит ви відкрили такого-то числа, наступного дня зробили покупку в магазині електроніки такому-то. А за тиждень зняли залишок суми в банкоматі біля метро «Тургенєвська».
- Повторюю: я нічого не брав! Це якась помилка!
На цьому місці «оператор» обіцяє розібратися з непорозумінням і з’єднує чоловіка зі «службою безпеки». Тут відбувається така розмова.
- Добрий день, служба безпеки. Назвіть ПІБ, дату народження, паспортні дані.
Мій знайомий називає свої дані.
- Паспорт не губили? З рідних чи близьких хтось міг на ваше ім’я взяти кредит?
- Ні!
А далі - увага! - кульмінаційна частина розмови.
- А кредитні картки інших банків у вас є?
- Є, такого-то банку.
- Нам треба перевірити, чи не брав хтось кредит за іншими вашими картками. Назвіть номер картки.
На що мій знайомий, трохи поміркувавши, відповів.
- Ні, номер по телефону я називати не буду. Давайте я під’їду в офіс банку й поспілкуюся з вами особисто.
- Ми працюємо до 19.00 (час був 18.30), ви не встигнете, а з шахрайством потрібно розбиратися по гарячих слідах. Диктуйте номер картки!
- Ні, я все-таки під’їду, скажіть адресу.
На цьому місці зв’язок обірвався, пролунали короткі гудки. Передзвонити на номер, що визначився, знайомому не вдалося - весь час було зайнято. Але за довідником він знайшов телефон банку, від імені якого представилися дзвонарі. І там сказали, що жодних кредитів за ним не числиться. А найголовніше - його попередили, що жоден банк не питатиме номер кредитки, а тим паче чужого банку.
У чому суть такої «розводки»? Дізнавшись прізвище, ім’я, паспортні дані й номер картки розгубленого громадянина, шахраї заходять на сайти інтернет-магазинів і скуповують товар за його рахунок. (В інтернеті велика кількість сайтів, де не потрібно вводити пін-код - лише номер картки.)
Зовні «розводка» виглядає дуже переконливо: під час з’єднання зі «службою безпеки» грає «офісна» музика. Коли записують паспортні дані, чути стукіт по клавіатурі. І нарешті, банкомат на ст. м. «Тургенєвська» справді є.
Наступні схеми шахраїв так само докладно розписувати ми не будемо, змалюємо лише загальну картину.
«Розводка» друга: в магазині чи ресторані
Уявіть собі картину: ви віддали картку продавцеві, і той уже провів нею один раз по зчитувальному пристрою. А потім із милою усмішкою повідомляє, що нібито дані з першого разу не зчиталися, і проводить карткою вдруге. Знайомий сюжет?
Знайте, що в більшості таких випадків з вашої картки на рахунок магазину переходить подвійна сума. У ресторані схема приблизно та сама, але додається один нюанс. Картку ні в якому разі не повинні в вас забирати, тим паче відносити. Знімати з рахунку гроші для оплати тієї самої вечері зобов’язані суворо у вашій присутності.
Ніколи не боялася розплачуватися банківською карткою в магазинах. Але історія, яка сталася цієї середи, сильно змінила мій підхід до цього питання. Через, м’яко кажучи, надто легковажну касирку я мало не втратила всю свою зарплату. Нехай мій приклад буде вам уроком.
Сталося ось що: в середу, годині о 10 вечора, забігла після роботи в магазин. Готівки не було, тому звично дістала банківську картку. Сонного вигляду касирка «прокатала» її, але мені в руки не повернула. Навпаки, поклала лицьовим боком (а там указано номер) на найвиднішому місці. Цей факт я відзначила, але уваги на нього не звернула, захопившись розпихуванням покупок по пакетах. Але тут боковим зором я навіть не побачила, а відчула, що молодий чоловік, який стояв позаду, вп’явся очима в номер моєї картки, наче намагаючись його запам’ятати. Причому процес не перервався навіть під моїми насторожено-пильними поглядами.
- Дівчино, поверніть картку, будь ласка, - обурено зажадала я.
- Не можу. Поки чек не вилізе, - роздратовано відповіла касирка.
- Неправда, - наполягала я. - Після того як ви її «прокатали», вона вам більше не потрібна.
Касирка обдарувала мене поглядом із серії «ходять тут усякі, складнощі створюють, ще й претензії висловлюють». Потім глибоко й виразно зітхнула й, перевернувши картку зворотним боком, бухнула її майже під ніс моєму сусідові по черзі. Він і тут не розгубився, а приліпився поглядом до CVV2 (тризначний код безпеки, який потрібен для здійснення операцій, де потрібне ручне введення номера).
Усе, вважайте, що моя картка «спалилася». Знаючи всі реквізити, молодий чоловік легко може використати її для оплати покупок в інтернет-магазинах. На душі стало тривожно. Тим більше що він, обігнавши мене на виході з магазину, неодноразово озирався й недобре посміхався в мій бік. Але я не стала віддаватися сумнівам, а зателефонувала в банк.
Уважний співробітник служби клієнтської підтримки вислухав мою історію й порадив встановити обмеження на користування карткою для оплати. Мені ця ідея сподобалася. З одного боку, доступ до грошей через банкомат у мене буде (що важливо, оскільки нещодавно на картку переказали зарплату). З іншого - шахрай, якщо мій сусід по черзі виявився саме ним, скористатися моїми коштами не зможе. Але на цьому історія не закінчилася. Наступного дня мені зателефонувала вже інша співробітниця банку.
- Служба безпеки радить вам залишити обмеження, і ми готові в дводенний термін перевипустити вам картку. У вас буде інший номер і CVV2, - запропонувала мені ввічлива дівчина. - Причому перевипустимо ми картку цілком безкоштовно, оскільки сталося витікання інформації про неї.
- Може, в мене надто розігралася підозріливість? Чи варте це таких клопотів? - майже виправдовуючись, запитала я.
- Звісно, варте. Усі б так чинили, як ви, - схвалила мої дії співробітниця банку й додала: - Чи не могли б ви розповісти службі безпеки про спробу несанкціонованого використання картки через інтернет?
Отже, спроба скористатися моїми грошима була. Від цієї думки мене пробив холодний піт. Не хотілося б перед Новим роком залишитися без коштів. Але після шоку мене охопила лють. Я - людина досвідчена. ПІН-код свій нікому не повідомляю. Якщо знімаю гроші в банкоматі, то завжди прикриваю клавіатуру. Але навіть я виявилася незастрахованою від шахрайства з вини касирки-розтелепи. А існують же й нечисті на руку касирки, офіціанти. Адже в тих самих ресторанах ми сміливо кладемо свої картки разом із рахунком у принесену книжечку. А потім офіціант віддаляється з карткою. Поки він відсутній, можна не лише переписати реквізити, а й зробити сліп. Тому будьте завжди пильні.
Прийоми самооборони
- Якщо використовуєте картку в магазині, то забирайте її одразу після того, як касир здійснив маніпуляції на POS-терміналі. Вона йому більше не знадобиться. Якщо вирішили сплатити рахунок у ресторані, то не полінуйтеся й самі пройдіть до каси.
- Підключіть послугу SMS-повідомлення. У цьому разі на ваш мобільний телефон надходитиме інформація про кожну операцію, яку ви здійснили за карткою. Як правило, ця послуга не безкоштовна. Але що таке 30-50 рублів на місяць порівняно з особистим спокоєм?
- Зберігайте всі виписки й чеки. Це дозволить вам помітити несанкціоноване списання коштів. Таким чином ви зможете убезпечити себе не лише від шахраїв, а й від помилок банку.
- Якщо ви не користуєтеся карткою за кордоном або для оплати в торговельно-сервісній мережі, встановіть ліміт на ці операції.
- Намагайтеся не користуватися карткою в інтернеті. Для цих цілей краще завести спеціальний електронний гаманець.
Якщо витік даних усе ж стався
- Негайно телефонуйте в банк і блокуйте картку.
- Попросіть зробити виписку за операціями. Якщо помітите дію, яку ви не здійснювали, напишіть заяву з вимогою оскаржити її.
- Дочекайтеся результатів розслідування, яке проведе банк. Як правило, гроші клієнтам повертають.
- Якщо банк відмовить вам у компенсації, то ви можете подати на нього до суду. Такий «піар» кредитним організаціям не потрібен, тому сама по собі згадка про храм Феміди може змусити банк вирішити проблему в досудовому порядку.
Чи стануть покупки в Європі дешевшими?
Антимонопольні органи Євросоюзу закликали виробника банківських карток MasterCard протягом шести місяців скасувати комісії, які він бере за транскордонні перекази коштів. Інакше компанії загрожує штраф у розмірі трьох з половиною відсотків від денного обороту. Такий штраф нараховуватиметься за кожен день використання комісій, зазначає Reuters.
Зараз щоразу, коли користувач дебетової чи кредитної картки MasterCard і Maestro оплачує покупки в іншій країні, він має заплатити від 0,4 до 1,2% від суми покупки. На думку антимонопольників, це робить банківські картки дорожчими. Таким чином, споживачі змушені фактично платити за користування карткою двічі.
Щоправда, компанія без бою здаватися не збирається. Як офіційно повідомила вчора MasterCard Europe, вона має намір оскаржити в Європейському суді першої інстанції рішення антимонопольних органів ЄС. З огляду на те, наскільки може затягнутися тяжба, навряд чи варто очікувати швидкого скасування комісії.
«Розводка» третя: у банкоматі
Зрозуміло, що найчастіше з пластикових карток гроші знімають у банкоматах. І тут теж потрібно тримати вухо нагостреним.
По-перше, зверніть увагу, яким чином установлено відеокамеру (камера є в кожного банкомата). Вона має фіксувати людину, яка підійшла до банкомата, але ніяк не повинна бути спрямована на клавіатуру, з якої вводиться пін-код. Інакше на плівці залишиться запис, яким можуть скористатися шахраї.
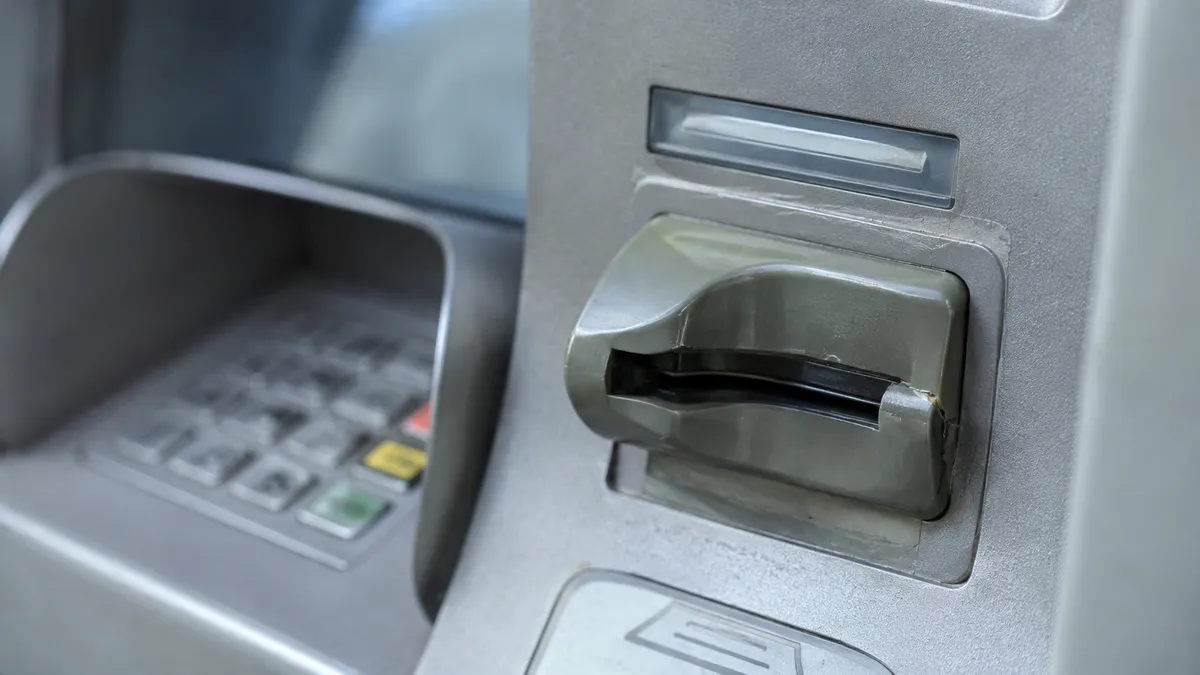
Ще одна хитрість шахраїв - спеціальні зчитувальні пристрої, які вставляються в проріз для картки. Ззовні вони непомітні, але щойно ви вставляєте картку, дані миттєво зчитуються з магнітної смуги. За ними потім виготовляється копія вашої картки, з якої запросто можна буде зняти гроші.
Сьогодні для додаткового захисту деякі картки виготовляються зі спеціальним чипом, окрім магнітної смуги.
Але все-таки найкращий захист від карткових шахраїв - пильність. Намагайтеся користуватися банкоматами, розташованими в офісах банків. Там ризик такої «розводки» зведено практично до нуля.
Автори: Анна Калєдіна, Дар’я Загороднова. Джерело: www.finiz.ru, www.mk.ru.